
Qui est responsable et qui vous indemnise après un accident de trottinette électrique ?
Juste après le choc, une question tourne en boucle : à qui la faute ? Elle est légitime, mais ce n’est pas elle qui vous fera indemniser. En France, trois choses se jouent séparément : qui est responsable de l’accident, qui devait être assuré, et qui va réellement payer vos dommages. Elles ne tombent pas toujours sur la même personne. Ce qui oriente vers le bon interlocuteur, c’est d’abord votre place dans l’accident, puis l’identité de la personne en face, et enfin l’assurance qui existe vraiment.
Quelle situation correspond à votre accident ?
Prenons un cas courant. Vous êtes à pied, une trottinette électrique vous fauche sur le trottoir et son conducteur file sans laisser de nom. Votre démarche n’aura rien à voir avec celle d’un piéton renversé par un conducteur qui s’arrête et sort son attestation d’assurance. L’accident est pourtant le même.
Avant de chercher un article de loi, posez-vous trois questions dans cet ordre.
Trois questions pour trouver votre interlocuteur
1. Qui demande réparation, et face à qui ?
- Vous êtes piéton, cycliste ou autre usager, et une trottinette électrique vous a blessé : vous êtes une victime non-conductrice. C’est la position la plus protégée.
- Vous conduisiez la trottinette et un autre véhicule vous a percuté : vous êtes conducteur. Votre propre faute pourra peser sur votre indemnisation.
- Vous conduisiez la trottinette et vous avez causé des dommages à quelqu’un : c’est votre assurance de responsabilité civile qui entre en jeu.
2. L’auteur est-il identifié, et son assurance est-elle connue ?
- Auteur identifié et assuré : la demande va vers son assureur.
- Auteur identifié mais sans assurance : le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut prendre le relais, sous conditions.
- Auteur inconnu : le FGAO aussi, avec des conditions et des délais différents.
3. La trottinette en cause est-elle personnelle ou louée ?
- Personnelle : on regarde le contrat d’assurance de son propriétaire.
- Louée, en libre-service ou non : on regarde d’abord le contrat de location et l’assurance du loueur.
Aucune de ces réponses ne dit qui est fautif. Elles vous disent à qui écrire en premier et quoi vérifier. Le partage des responsabilités viendra ensuite.
Les correspondances à connaître
| Situation | Cadre applicable | Interlocuteur à contacter | Condition qui change tout | Où le vérifier |
|---|---|---|---|---|
| Vous avez causé des dommages à un tiers avec votre trottinette assurée | Assurance de responsabilité civile obligatoire (art. L211-1 du code des assurances) | Votre assureur trottinette | La garantie paie les dommages des autres, pas vos blessures ni votre engin | economie.gouv.fr |
| Vous circuliez sans assurance et avez causé des dommages | Délit de défaut d’assurance | La victime peut se tourner vers le FGAO, et vous restez exposé aux poursuites | Le Fonds indemnise la victime, il ne vous couvre pas | economie.gouv.fr |
| Victime, auteur identifié mais non assuré | Intervention subsidiaire du FGAO | FGAO | L’impossibilité d’être indemnisé doit être établie par une décision de justice ou une transaction | Service-Public, F2679 |
| Victime, auteur inconnu | Intervention subsidiaire du FGAO | FGAO | Dommages corporels : saisine ouverte directement. Dommages uniquement matériels : vérifiez votre éligibilité auprès du Fonds | Service-Public, F2679 |
| Trottinette louée | Assurance « flotte » souscrite par le loueur | Le loueur, puis son assureur | Vérifiez au contrat que votre responsabilité envers les tiers est couverte. Vos propres blessures sont une autre question | La finance pour tous |
Le critère que beaucoup négligent, c’est le statut. Être conducteur ou non-conducteur pèse souvent plus lourd que le type de véhicule en face.
Comment la responsabilité et le droit à indemnisation sont-ils appréciés ?
« C’est une trottinette, donc c’est forcément sa faute. » On entend souvent ce raccourci, et il est faux. Le type d’engin ne désigne pas de coupable. Il détermine en revanche quelles règles s’appliquent à l’accident, ce qui est très différent.
Pour l’assurance, une trottinette électrique est un véhicule à moteur
Selon l’Institut national de la consommation, les engins de déplacement personnel motorisés (EDPM, la famille à laquelle appartient la trottinette électrique) répondent à la définition du véhicule terrestre à moteur de l’article L. 211-1 du code des assurances. Conséquence directe : l’assurance de responsabilité civile est obligatoire, comme pour une voiture. Le ministère de la Transition écologique le rappelle aussi sur sa page consacrée à la réglementation des trottinettes électriques.
Deux précisions comptent au quotidien :
- l’engin n’est pas immatriculé, mais son détenteur doit pouvoir présenter une attestation d’assurance lors d’un contrôle et apposer une vignette d’assurance visible sur la trottinette ;
- une trottinette sans moteur n’est pas un véhicule terrestre à moteur au sens de ce texte, et l’assurance n’y est donc pas obligatoire.
Le régime des accidents de la circulation : le rôle de l’« implication »
La loi du 5 juillet 1985, dite loi Badinter, s’applique aux victimes d’un accident de la circulation dans lequel un véhicule terrestre à moteur est impliqué. Selon une avocate publiée sur Village de la Justice, la trottinette électrique entre dans cette catégorie.
Retenez le mot « impliqué ». Il ne veut pas dire « fautif ». Ce que recouvre exactement l’implication relève de l’appréciation des juges. Si l’autre partie conteste que son engin soit impliqué dans votre accident, c’est le moment de demander l’avis d’un professionnel.
La même loi ferme deux portes à celui qui conduit le véhicule impliqué : il ne peut pas opposer à la victime la force majeure ni le fait d’un tiers. Cela vaut aussi lorsque la victime est elle-même conductrice.
Piéton ou conducteur : la question qui pèse le plus
- Vous êtes piéton, cycliste ou passager : vous êtes une victime non-conductrice. Vos dommages corporels sont indemnisés sans que votre propre faute puisse vous être opposée. Seule exception : une faute inexcusable qui serait la cause exclusive de l’accident. Si vous avez moins de 16 ans, plus de 70 ans, ou un taux d’incapacité ou d’invalidité reconnu d’au moins 80 %, vous êtes indemnisé dans tous les cas.
- Vous conduisiez la trottinette : vous n’êtes pas une victime non-conductrice. Face à une voiture ou à un deux-roues motorisé, votre faute peut limiter, voire exclure votre indemnisation. La même publication donne des exemples de fautes graves susceptibles d’être retenues : vitesse excessive, feu rouge, voie interdite, alcool, stupéfiants.
Vous vous demandez si ça change vraiment quelque chose ? Énormément. Le même choc ne donne pas les mêmes droits selon que vous étiez sur la trottinette ou devant elle. Si vous roulez, c’est un argument de plus pour respecter les règles : elles protègent aussi votre indemnisation.
Le même choc ne donne pas les mêmes droits. Piéton, cycliste ou passager : vos dommages corporels sont indemnisés sans que votre faute puisse vous être opposée, sauf faute inexcusable qui serait la cause exclusive. Moins de 16 ans, plus de 70 ans, ou taux d’incapacité ou d’invalidité reconnu d’au moins 80 % : indemnisation dans tous les cas. Au guidon, face à une voiture ou un deux-roues motorisé, votre faute peut limiter ou exclure l’indemnisation.
Le corps et les biens ne suivent pas la même règle
- Atteintes à la personne (blessures) : pour la victime non-conductrice, la protection est forte.
- Dommages aux biens (vêtements, téléphone, trottinette) : la faute de la victime peut limiter ou exclure leur indemnisation, quelle que soit sa position.
- Exception utile : les appareils et fournitures délivrés sur prescription médicale, comme des lunettes ou une prothèse, sont indemnisés selon les règles des atteintes à la personne, donc avec la protection la plus forte.
Quelle assurance peut prendre en charge les dommages ?
Vous êtes assuré, donc vous êtes couvert ? Pas forcément pour ce qui vous arrive à vous. C’est probablement le malentendu le plus coûteux chez les usagers de trottinette électrique.
La responsabilité civile protège les autres, pas vous
L’assurance obligatoire, dite « au tiers », couvre la responsabilité civile de l’assuré et de ses enfants pour les dommages causés à un tiers en conduisant ou en stationnant le véhicule. Concrètement, elle paie si vous blessez un piéton ou un cycliste, ou si vous abîmez une voiture.
Elle ne couvre pas :
- vos propres blessures en cas de chute ou d’accident ;
- les dommages à votre trottinette : vol, casse, bris.
Ces risques relèvent de garanties complémentaires. L’assureur MAE le dit clairement : après une chute sans tiers identifié, il faut une assurance incluant une garantie du conducteur pour être indemnisé de ses blessures.
Votre multirisque habitation ne suffit pas
Le réflexe est courant : « ma responsabilité civile est déjà dans mon contrat habitation ». Selon l’INC, ces contrats excluent justement la responsabilité civile liée à l’usage d’un véhicule terrestre à moteur. Il faut donc un contrat spécifique pour votre trottinette électrique.
- L’assurance obligatoire paie les dommages des autres, pas vos blessures ni votre trottinette.
- Après une chute sans tiers identifié, MAE l’indique : une garantie du conducteur est nécessaire pour indemniser vos blessures.
- Selon l’INC, le contrat habitation exclut la responsabilité civile d’un véhicule terrestre à moteur.
- Il faut un contrat spécifique pour votre trottinette électrique.
Mon conseil. Si vous roulez régulièrement, ne vous arrêtez pas au minimum légal : la garantie du conducteur est celle qui vous protège, vous. Débutant ou usager quotidien, c’est la ligne que je regarde en premier sur un devis.
Location : la responsabilité civile du loueur, vos garanties à vous
En location, la responsabilité civile envers les tiers relève normalement de l’assurance souscrite par le loueur, appelée « assurance flotte ». Le ministère indique que les opérateurs de free floating, c’est-à-dire de trottinettes en libre-service sans station, doivent souscrire une assurance couvrant leurs usagers.
Ce n’est pas une raison pour signer les yeux fermés. La finance pour tous recommande de vérifier dans le contrat de location que votre responsabilité civile envers les tiers est bien couverte. Cette information doit être accessible depuis la page d’accueil du site du loueur.
Et vos propres blessures en cas de chute avec une trottinette louée ? Ne partez pas du principe qu’elles sont prises en charge. Lisez le contrat, et voyez si vos garanties personnelles prennent le relais.
Les points à lire dans votre contrat
- La responsabilité civile est-elle souscrite pour une trottinette électrique, et pas seulement pour un autre véhicule ?
- Une garantie du conducteur ou une garantie corporelle est-elle incluse ? Avec quels plafonds ?
- Le vol et la casse de l’engin sont-ils couverts, ou faut-il une option ?
- Quelles sont les exclusions, notamment en cas d’usage non conforme ?
- Si vous avez une garantie des accidents de la vie ou une individuelle accident : couvre-t-elle l’usage d’une trottinette, et quels délais de déclaration impose-t-elle ? Ces délais sont fixés par les conditions générales.
Que faire si l’auteur est inconnu ou sans assurance ?
Le conducteur a filé, ou il s’est arrêté mais n’a aucune assurance. Pas de panique : une voie existe. Il faut simplement savoir qu’elle a ses conditions, et qu’elle ne fonctionne pas comme une assurance.
Le FGAO, un filet de dernier recours
Le Fonds de garantie des assurances obligatoires de dommages intervient à titre subsidiaire : seulement lorsque personne d’identifié, ni aucun assureur, n’indemnise totalement ou partiellement la victime. Il ne remplace pas une assurance qui existe.
Peuvent le saisir la victime directe ou ses ayants droit. La notion d’accident retenue est large : un accident sur une voie ouverte à la circulation publique, même sans contact entre les véhicules, dès lors qu’il existe un lien avec la situation de circulation.
Le Fonds peut aussi intervenir quand l’assureur du responsable identifié fait défaut :
- pas de réponse motivée dans les 3 mois suivant votre demande ;
- pas de représentant en France ;
- impossibilité d’identifier, dans les 2 mois après l’accident, le lieu de l’accident et le lieu d’immatriculation du véhicule responsable.
Auteur non assuré ou auteur inconnu : deux parcours
- Auteur connu mais non assuré : vous saisissez le FGAO une fois l’impossibilité d’être indemnisé constatée, soit par une décision de justice devenue définitive, soit par une transaction signée avec le responsable ou son assureur. Vous avez alors 1 an à partir de cette date.
- Auteur inconnu, dommages corporels : vous avez 3 ans après l’accident pour saisir le Fonds.
- Dommages uniquement matériels : le délai est de 1 an après l’accident. Si l’auteur est inconnu et que vous n’avez que des dégâts matériels, interrogez le Fonds sur votre éligibilité avant de compter sur une prise en charge.
Un délai dépassé entraîne la perte du droit à indemnisation. C’est le détail qui fait basculer un dossier : notez la date dès aujourd’hui.
Côté auteur : l’amende n’est pas la seule facture
Si c’est vous qui rouliez sans assurance, deux choses distinctes vous attendent.
Les sanctions pénales. Mettre en circulation un véhicule terrestre à moteur sans assurance est un délit :
- jusqu’à 3 750 € d’amende prononcée par le tribunal, avec des peines complémentaires possibles (suspension ou annulation du permis, confiscation du véhicule) ;
- ou, lors d’une première constatation, une amende forfaitaire de 500 €, sous conditions : infraction relevée par procès-verbal électronique et aucune condamnation antérieure pour défaut d’assurance. Elle est minorée à 400 € si vous payez dans les 15 jours et majorée à 1 000 € au bout de 45 jours ;
- ces montants sont majorés de 50 % au profit du FGAO, soit 750 € au total pour l’amende de 500 €, 600 € pour la minorée, 1 500 € pour la majorée ;
- en cas de réitération, la sanction peut aller jusqu’à 7 500 €.
La dette envers le Fonds. Selon un cabinet d’avocats spécialisé (Benezra), le FGAO, après avoir indemnisé la victime, se retourne contre le conducteur pour les sommes versées. Cette somme n’a rien à voir avec l’amende. Elle dépend des dommages causés, qui peuvent être lourds en cas de blessure.
Une assurance coûte peu au regard de ce risque. Rouler sans, c’est parier sa tranquillité financière sur chaque trajet.
Quand aucune solution ne paraît adaptée
Il arrive qu’aucune case ne corresponde : auteur introuvable, dommages seulement matériels, contrat flou. Dans ce cas, ne cherchez pas une promesse d’indemnisation. Examinez point par point les conditions d’accès au Fonds et les garanties de vos propres contrats. Une réponse claire, même négative, vaut mieux qu’une démarche engagée sur un malentendu.
- Le FGAO est subsidiaire : il n’agit que si personne d’identifié, ni aucun assureur, n’indemnise la victime, même en partie. Il ne remplace pas une assurance existante.
- Auteur connu non assuré : saisine après décision définitive ou transaction, puis 1 an.
- Auteur inconnu, dommages corporels : 3 ans après l’accident. Dégâts seulement matériels : 1 an, et vérifiez votre éligibilité.
- Un délai dépassé fait perdre le droit à indemnisation.
- L’assureur identifié peut faire défaut : pas de réponse motivée dans les 3 mois suivant la demande, pas de représentant en France, ou lieux de l’accident et d’immatriculation non identifiés sous 2 mois.
- Côté auteur, l’amende n’est pas la seule facture : selon le cabinet Benezra, le Fonds se retourne pour les sommes versées à la victime.
Comment engager votre demande d’indemnisation ?
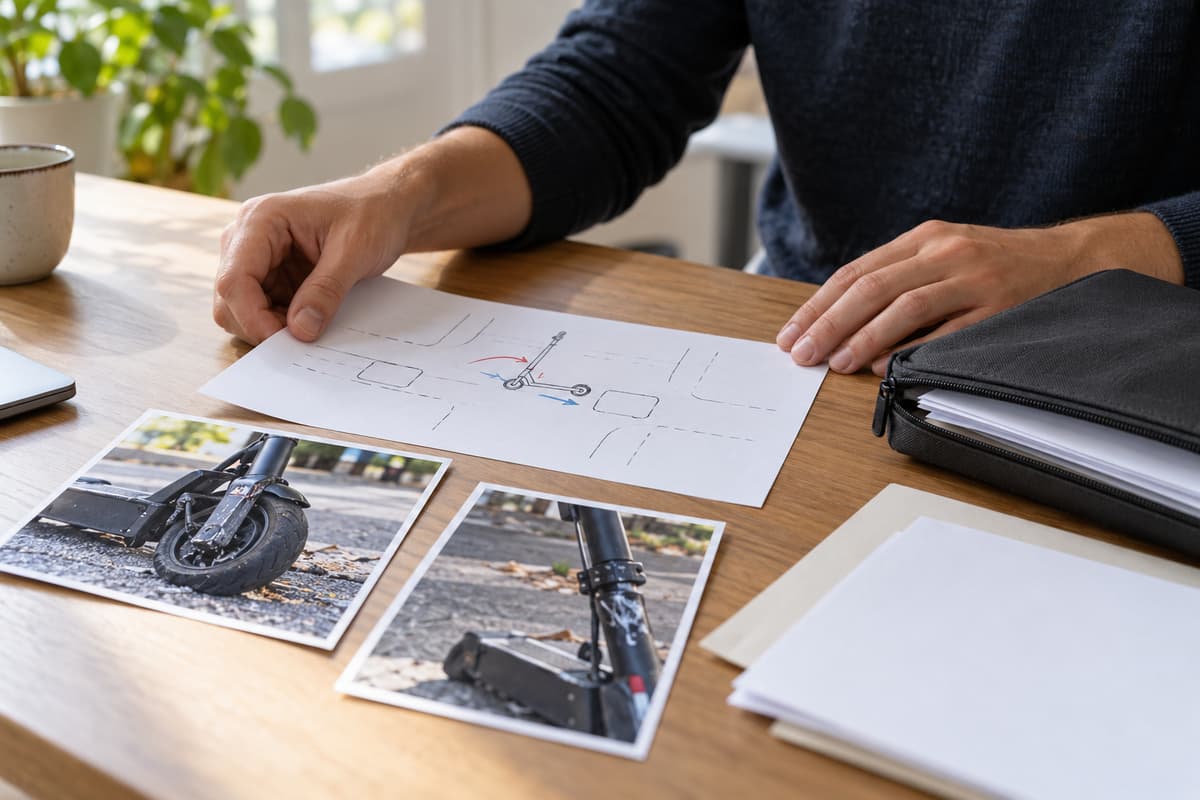
Vous avez identifié votre situation. Reste à agir dans le bon ordre, avec les bonnes pièces.
Le premier interlocuteur selon votre cas
- Auteur identifié et assuré : déclarez le sinistre à votre assureur et transmettez les coordonnées de l’assureur adverse.
- Trottinette louée : signalez l’accident au loueur et demandez-lui les coordonnées de son assureur.
- Auteur inconnu, non assuré ou assureur défaillant : préparez la saisine du FGAO en respectant le délai qui s’applique à votre cas.
Déclarez vite. Le délai de déclaration à votre propre assureur figure dans votre contrat : vérifiez-le le jour même.
Le dossier à constituer
Selon l’assureur MAE, voici ce qu’il faut rassembler :
- les coordonnées des témoins ;
- celles des autres parties impliquées : nom, numéro d’assurance, immatriculation s’il y en a une ;
- des photos de la scène et des dommages ;
- le cas échéant, le certificat médical initial ou le bulletin d’hospitalisation ;
- le devis ou la facture de réparation de la trottinette.
Le constat amiable : utile, pas obligatoire
D’après Service-Public, le constat amiable n’est pas obligatoire légalement, mais il est fortement recommandé. Il simplifie les démarches, et les assureurs s’appuient dessus pour déterminer les responsabilités.
L’application e-constat auto accepte les accidents impliquant une trottinette électrique, que vous soyez en tort ou victime. Elle ne peut pas être utilisée :
- si un piéton, un cycliste ou une trottinette non assurée est concerné ;
- dès qu’il y a un blessé, même léger. Dans ce cas, revenez au papier.
Si votre assureur n’accepte pas le constat pour une trottinette, MAE indique qu’une déclaration circonstanciée peut le remplacer.
Trois délais à ne pas confondre
- Le délai de déclaration à votre assureur : il est fixé par votre contrat et c’est le plus court. Agissez immédiatement.
- Le délai de saisine du FGAO : 1 an ou 3 ans selon la situation, sous peine de perdre vos droits.
- Le délai d’offre : en cas d’atteinte à la personne, l’assureur doit présenter une offre d’indemnité dans les huit mois à compter de l’accident (art. L211-9 du code des assurances).
Le premier dépend de vous, le deuxième aussi, le troisième dépend de l’assureur. Les mélanger, c’est risquer d’attendre une réponse alors que c’était à vous d’agir.
Quand le désaccord s’installe
Responsabilité contestée, implication niée, faute qu’on vous oppose alors que vous étiez piéton, offre qui vous paraît trop basse, silence de l’assureur : ce sont les signaux qui justifient un accompagnement, par un avocat ou par une association d’aide aux victimes. Ce guide informe, il ne remplace ni un professionnel ni les textes officiels.
Une fois votre position posée (victime ou conducteur, auteur connu ou non, trottinette personnelle ou louée), vous savez à qui vous adresser et quoi préparer. Et si vous roulez, mettez dès maintenant votre contrat en face de vos trajets réels : c’est avant l’accident qu’on choisit ses garanties.
